Szeptemberben a budapesti albérletpiacon a nyári megtorpanás után ismét lendületet vettek az árak: az átlagos bérleti díj és a medián is 4 százalék körüli mértékben emelkedett augusztushoz képest, éves összevetésben pedig közel 8 százalékos drágulást mutatnak az adatok. A kínálat eközben szinte hajszálpontosan a tavalyi forgatókönyv szerint húzódott vissza a nyári csúcsról. Az augusztusi jelentésünkben jelzett őszi fordulat tehát megérkezett, a kérdés inkább az, hogy a szeptemberi áremelkedés tartós szintváltást jelent-e, vagy csak egy rövid kilengést.
A piaci árak és a kínálat alakulása mellett ebben a jelentésben tovább vizsgáljuk a terézvárosi Airbnb-tiltás hatását, összefoglaljuk, miért nem látunk reális esélyt az üresen álló lakások adójának bevezetésére, és azt is megnézzük, mit jelenthet a budapesti bérleti piac számára az Otthon Start várható szigorítása.
Árak: szeptemberben ismét felfelé mozdultak a bérleti díjak
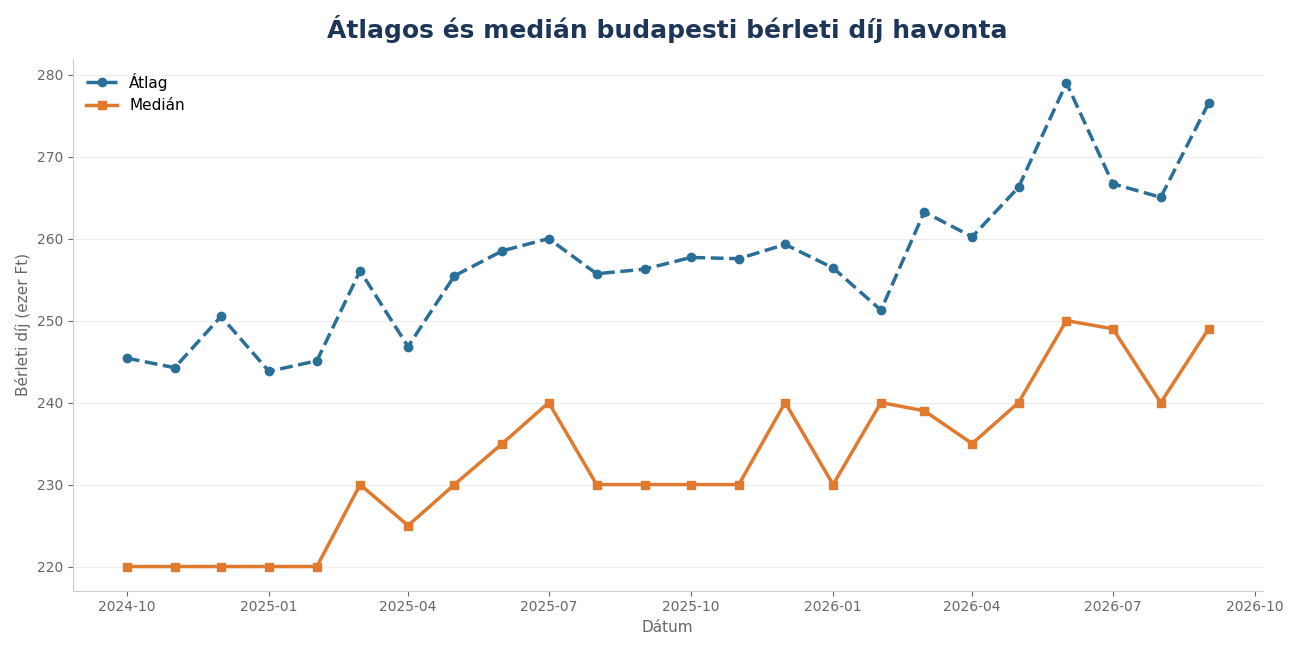
Szeptemberben a budapesti albérletek átlagos bérleti díja 276 527 forint volt, ami 4,33 százalékos emelkedés az augusztusi 265 043 forinthoz képest. A medián 249 000 forintra nőtt az augusztusi 240 000 forintról, ez 3,75 százalékos havi emelkedést jelent. Mivel a két mutató együtt és hasonló mértékben mozdult el, a drágulás nem néhány kiugróan drága hirdetés számlájára írható, hanem a piac széles középmezőnyét érinti.
Az adatbázis folyamatos tisztítása és utólagos frissítése miatt a korábbi hónapok értékei kis mértékben eltérhetnek az előző jelentésben közöltektől. Az összehasonlításokat minden esetben a legfrissebb, teljes adatsor alapján végezzük.
Éves összevetésben még markánsabb a kép: 2025 szeptemberéhez képest az átlagos bérleti díj 7,90 százalékkal, a medián 8,26 százalékkal magasabb. Az átlagár esetében az elmúlt egy évben mért éves változások közül csak júniusban láttunk ehhez hasonló mértékű emelkedést, és az átlagár szintje is csak júniusban volt eddig magasabb. A 2024 októberi szinthez viszonyítva az átlagos bérleti díj 12,67, a medián 13,18 százalékkal emelkedett, vagyis nagyjából két év alatt mintegy nyolcadával drágult a budapesti albérlet.
Érdemes a szeptemberi mozgást a tavalyival is összevetni. 2025-ben augusztusról szeptemberre az átlagár mindössze 0,22 százalékkal nőtt, a medián pedig nem változott, vagyis tavaly a nyári csúcs utáni hónap stagnálást hozott. Idén ezzel szemben jelentős havi emelkedést látunk, így az árak szeptemberi alakulása – a kínálattal ellentétben – eltér a tavalyi mintától.
Óvatosságra int ugyanakkor az idei június esete. Júniusban is hasonló, közel 8 százalékos éves emelkedést mértünk, amelyet júliusban érdemi visszarendeződés követett. Ha a havi kilengéseket háromhavi mozgóátlaggal simítjuk, az átlagos bérleti díj éves növekedése szeptemberben 4,7, a mediáné 5,4 százalék. Ez gyakorlatilag megegyezik az idei év egészére jellemző ütemmel: 2026 első kilenc hónapjában az átlagár 4,7, a medián 5,4 százalékkal haladta meg a tavalyi azonos időszak szintjét. A mögöttes trend tehát továbbra is egy stabil, évi 5 százalék körüli drágulás, amelyen belül a szeptemberi adat egyelőre inkább felső kilengésnek tekinthető, mint új szintnek.
Ez az ütem különösen annak fényében jelentős, hogy a KSH adatai szerint augusztusban az éves infláció mindössze 1,3 százalék volt. A bérleti díjak tehát reálértékben is számottevően emelkednek, a lakhatás egyre nagyobb terhet jelent a bérlők számára. Eközben a szolgáltatások ára 5,0, a lakásjavítás és -karbantartás költsége 7,0 százalékkal nőtt egy év alatt, ami a bérbeadók oldaláról részben magyarázza, miért nem enged az árszínvonal.
Mi állhat a szeptemberi emelkedés mögött? Az egyik legvalószínűbb magyarázat a kínálat összetételének szezonális változása. Júliusban és augusztusban rengeteg új hirdetés jelenik meg, és ilyenkor a legjobb ár-érték arányú, kedvezőbb árú lakások találnak leggyorsabban gazdára. Szeptemberre a hirdetési állományból ezek nagyrészt eltűnnek, a piacon maradó és az újonnan felkerülő lakások pedig átlagosan drágábbak, ami statisztikailag is felfelé húzza az átlagot és a mediánt.
A másik tényező a kereslet. Szeptemberben indul a tanév és az egyetemi félév, a diákok és a pályakezdők ilyenkor a legaktívabbak, miközben a kínálat közel 11 százalékkal szűkült. A kereslet és a kínálat közötti olló ilyenkor a bérbeadóknak kedvez, akik kevésbé kényszerülnek árengedményre. Ehhez jön, hogy az emelkedő lakásárak és fenntartási költségek miatt a bérbeadók árelvárásai is magasabbak: aki drágábban vásárolt vagy újított fel, magasabb bérleti díjjal számol.
Az, hogy tavaly szeptemberben ez a hatás nem jelentkezett, arra utal, hogy idén a kereslet relatíve erősebb, vagy a bérbeadók magabiztosabban árazzák be a lakásaikat. Hogy valódi szintváltásról vagy átmeneti kilengésről van-e szó, azt az októberi és novemberi adatok mutatják majd meg.
Kínálat: szinte pontosan megismétlődik a tavalyi minta
A kínálat szeptemberben havi szinten 10,99 százalékkal szűkült, ami szinte pontosan megegyezik a tavaly szeptemberi, 10,75 százalékos visszaeséssel. Éves összevetésben a hirdetések száma 1,25 százalékkal marad el a tavaly szeptemberitől, a 2024 szeptemberi szintet pedig mintegy 2 százalékkal haladja meg. A szeptemberi kínálat tehát három év összevetésében is rendkívül stabil.
A nyári felfutás is gyakorlatilag ugyanúgy zajlott le, mint egy évvel korábban: májustól augusztusig idén 26,3, tavaly 26,1 százalékkal bővült a kínálat. A júliusi és augusztusi havi bővülés (15,7 és 11,2 százalék) is a tavalyi értékek (17,6 és 14,9 százalék) nagyságrendjében mozgott. A háromhavi mozgóátlag alapján a július–szeptemberi időszak kínálata pontosan a tavalyi szinten volt, 2026 első kilenc hónapjában pedig átlagosan mintegy 2 százalékkal maradt el a 2025-östől.
Mindez azt mutatja, hogy a budapesti albérletpiac mennyiségi oldala erősen szezonális, jól kiszámítható ciklust követ: a nyári hónapokban a lejáró szerződések, a diákok és a munkahelyváltók mozgása miatt bővül a kínálat, szeptembertől pedig fokozatosan szűkül. Az elmúlt egy év szabályozási változásai – az Airbnb-tiltás vagy az Otthon Start – budapesti szinten egyelőre nem írták felül ezt a ritmust.
Mire számíthatnak bérlők és bérbeadók októbertől?
Ha a piac idén is a korábbi évek lefutását követi, októberben újabb, 10 százalék körüli kínálatszűkülés várható (2024-ben 9,5, 2025-ben 11,4 százalékos volt a havi visszaesés). Novemberben mindkét évben csak kisebb, nagyjából 3 százalékos csökkenés jött, decemberben pedig ismét érdemben szűkült a kínálat. A következő számottevő bővülés jellemzően januárban érkezik, amikor az új év elején ismét megmozdul a piac.
Az árak tekintetében tavaly ősszel stagnálás volt jellemző: októbertől decemberig az átlagár havonta legfeljebb néhány tized százalékkal mozdult el. Idén a magas szeptemberi bázisról indulva elképzelhető, hogy októberben kisebb korrekció jön, a szűkülő kínálat miatt azonban érdemi árcsökkenésre nem számítunk. Egy tényezőt érdemes figyelni: az eladási piacon jelenleg torlódik a kínálat, sok eladó lakás vár vevőre. Ha ez tartósnak bizonyul, a tulajdonosok egy része az eladás helyett a kiadás felé fordulhat, ami az ősz folyamán valamelyest támogathatja a bérleti kínálatot.
A bérlőknek azt javasoljuk, hogy ha most keresnek, ne várjanak a kínálat bővülésére, mert az ősz folyamán inkább kevesebb lakás közül lehet majd választani. A bérbeadóknak pedig érdemes szem előtt tartani, hogy a szeptemberi áremelkedés nem feltétlenül tartós: a piaci szinthez igazodva, reálisan beárazott lakások továbbra is gyorsabban kelnek el, a túlárazott hirdetések viszont a szeptemberi csúcs után könnyen hetekig a piacon ragadhatnak.
Airbnb-tiltás Terézvárosban: kilenc hónap után sem lett olcsóbb a VI. kerület
Terézvárosban 2026. január 1-je óta tilos a rövid távú lakáskiadás. Korábbi elemzésünkben részletesen megvizsgáltuk, hogyan formálta át a tiltás a kerület hosszú távú bérleti piacát. Most, a teljes szeptemberi adat birtokában folytatjuk a vizsgálatot, és a VI. kerületet három kontrollkerülettel, a VII., a VIII. és a IX. kerülettel vetjük össze. Ezek hasonló, belvárosi vagy belvároshoz közeli elhelyezkedésűek, de egyikben sincs teljes tiltás: Erzsébetvárosban 2025 ősze óta lakóépületben nem adható ki új szálláshely-engedély, a meglévők azonban működhetnek, Józsefvárosban pedig jelenleg az új regisztrációkra vonatkozó moratórium van érvényben, 2027-től pedig kvótarendszer lép életbe.
Mivel a kerületi szintű minták jóval kisebbek a budapestinél, a havi adatok erősen zajosak. Ezért – a korábbi elemzéshez hasonlóan – háromhavi mozgóátlagokkal dolgozunk, és pontos forintösszegek helyett csak a százalékos változásokat és az arányokat mutatjuk be.
A tiltás bevezetésekor sokan arra számítottak, hogy a korábban rövid távon kiadott lakások hosszú távú piacra kerülése bővíti a kínálatot, és ezzel mérsékli, akár csökkenti is a bérleti díjakat a kerületben. Az eddigi adatok ezt nem igazolják. A háromhavi mozgóátlag alapján a VI. kerületi átlagos bérleti díj szeptemberben közel 9 százalékkal haladta meg az egy évvel korábbi szintet, miközben Budapesten ez az érték 4,7 százalék, a VII. kerületben 1,6, a VIII. kerületben 2,3, a IX. kerületben pedig szintén 1,6 százalék volt.
A tiltás óta eltelt teljes időszakot nézve is hasonló a kép: 2026 első kilenc hónapjában a VI. kerületi átlagos bérleti díj mintegy 7,6 százalékkal volt magasabb, mint 2025 azonos időszakában. Ez a fővárosi átlag (4,7 százalék) több mint másfélszerese, jóval meghaladja a VII. (2,3 százalék) és a IX. kerület (2,4 százalék) drágulását, és a VIII. kerületét (4,9 százalék) is. Az eredmény összhangban van korábbi elemzésünkkel, amely szintén nagyjából 7 százalékos terézvárosi drágulást mutatott: a nyár végi és szeptemberi adatok tehát nem fordították meg, inkább megerősítették a trendet.
Beszédes a VI. kerület budapesti átlaghoz viszonyított felára is. Tavaly nyár végén a kerület átlagos bérleti díja a mozgóátlag alapján nagyjából 5 százalékkal haladta meg a fővárosi átlagot, mostanra ez a különbség közel 10 százalékra nőtt. A kontrollkerületeknél ezzel ellentétes elmozdulást látunk: a VII. és a VIII. kerület az egy évvel korábbinál is nagyobb mértékben marad el a budapesti átlagtól, a IX. kerület pedig a tavalyi, átlag körüli szintről valamivel az átlag alá csúszott. A VI. kerület tehát nemcsak abszolút értelemben drágult, hanem relatíve is, a környező kerületekhez képest.
A medián ugyanakkor árnyalja a képet. A VI. kerületi medián a mozgóátlag alapján nagyjából 4 százalékkal emelkedett éves alapon, ami valamivel elmarad a budapesti ütemtől, bár a kontrollkerületekét így is meghaladja. Az átlag és a medián közötti rés viszont érezhetően kinyílt: 2025 első kilenc hónapjában a kerületi átlagár körülbelül 10 százalékkal volt magasabb a mediánnál, 2026 azonos időszakában már mintegy 14 százalékkal. Budapest egészén és a kontrollkerületekben ez az arány legfeljebb kis mértékben változott.
Ez arra utal, hogy a terézvárosi drágulást elsősorban a piac felső szegmense húzza. A korábban Airbnb-ként üzemeltetett lakások jellemzően felújítottak, bútorozottak és jó elhelyezkedésűek, tulajdonosaik árelvárásait pedig gyakran a rövid távú kiadásból származó korábbi bevételek határozzák meg. Amikor ezek a lakások megjelennek a hosszú távú piacon, a kínálat nem az olcsó, hanem a drágább szegmensben bővül, ami az átlagot felfelé tolja. Ezt az összetételhatást már korábbi elemzésünkben is valószínűsítettük, a friss adatok pedig tovább erősítik.
A VI. kerületi kínálat: korán érkezett, gyorsan felszívódott
A kínálati oldalon a tiltás hatása egyértelműbben kirajzolódik, az időzítése azonban figyelemre méltó. A VI. kerület részesedése a budapesti hirdetési kínálatból a 2024 végi nagyjából 5,5 százalékról 2025 közepére 7 százalék körülire, 2026 első félévére pedig 8 százalék körülire emelkedett. A tulajdonosok egy része tehát már jóval a hatálybalépés előtt átállt a hosszú távú kiadásra: 2025 szeptembere és decembere között havonta 14–34 százalékkal több VI. kerületi hirdetés volt, mint egy évvel korábban, a csúcsot pedig 2026 januárja jelentette, amikor a háromhavi mozgóátlag alapján mintegy harmadával nőtt a kínálat éves összevetésben. 2026 első félévében a kerületi kínálat átlagosan 22 százalékkal haladta meg a 2025 első félévit, miközben Budapest egészén 3 százalékos csökkenést láttunk.
A nyári hónapokban azonban fordult a kép. Míg Budapesten és a kontrollkerületekben a szokásos nyári felfutás idén is lezajlott – májustól augusztusig Budapesten 26, a VII., VIII. és IX. kerületben 42–50 százalékos bővüléssel –, a VI. kerületben a kínálat nyáron alig 3 százalékkal nőtt. Ennek eredményeként a július–szeptemberi időszakban a kerületi kínálat már csak 3 százalékkal haladta meg a tavalyit, augusztusban és szeptemberben pedig lényegében a tavalyi szinten volt. A VI. kerület részesedése a budapesti kínálatból a nyár végére visszaesett 6,6 százalék körülire, ami megegyezik a tavaly nyár végi aránnyal.
Két év távlatában ugyanakkor a szerkezeti elmozdulás egyértelmű: a VI. kerületben szeptemberben mintegy 23 százalékkal több hirdetés volt, mint 2024 szeptemberében, miközben Budapesten csak 2 százalékkal. A kontrollkerületek közül a VII. kerület mutat hasonló irányt, de kisebb mértékben (14 százalék), a VIII. kerületben mérsékelt bővülést (7 százalék), a IX. kerületben pedig csökkenést (–9 százalék) látunk.
Hogyan lehetséges, hogy a kínálat érezhetően bővült, az árak mégis gyorsabban emelkednek, mint a környező kerületekben? Több tényező is szerepet játszhat. Az első az említett összetételhatás: a többletkínálat a drágább szegmensben jelent meg. A második a belső kerületek iránti erős kereslet, amely a többletkínálatot néhány hónap alatt felszívta. A nyári felfutás elmaradása arra is utalhat, hogy az év elején, jellemzően egyéves szerződéssel kiadott lakások nyáron nem kerültek vissza a piacra, így a kerület szezonális mintája átrendeződött. A harmadik, hogy a korábbi Airbnb-lakások egy része nem a bérleti piacon, hanem eladásra jelent meg: augusztusi jelentésünkben is említettük, hogy a kerületben az eladó lakások kínálata is mintegy harmadával nőtt. Végül elképzelhető, hogy a tulajdonosok egy része a több hónapos, középtávú kiadás felé mozdult el, ami jellemzően magasabb havidíjjal jár.
Összességében kilenc hónap után azt mondhatjuk, hogy a tiltás a hosszú távú kínálatot érezhetően bővítette, az árakat azonban nem csökkentette – sem abszolút értelemben, sem a többi kerülethez képest. A VI. kerület nem lett olcsóbb a környező kerületeknél, sőt, a budapesti átlaghoz mért felára inkább nőtt. Fontos ugyanakkor hangsúlyozni, hogy együttmozgást látunk, nem bizonyított ok-okozati összefüggést: a kis kerületi minták és a sok egyéb hatás miatt a tiltás pontos hatását nem lehet elkülöníteni.
A tapasztalat más kerületek és az uniós szintű szabályozás szempontjából is tanulságos. A rövid távú kiadás korlátozása mellett lehetnek érvek – a lakókörnyezet nyugalma, a társasházi együttélés, a turizmus kezelése –, de az eddigi adatok alapján nem várható tőle, hogy önmagában olcsóbbá tegye a bérlést. Ha más kerületek is hasonló lépést fontolgatnak, a megfizethetőség javításához ettől független eszközökre is szükség lesz.
Üresen álló lakások adója: miért nem látunk rá reális esélyt?
Az elmúlt hetekben sokat lehetett hallani az üresen álló lakások megadóztatásáról. Egy korábbi, részletes elemzésünkben már megvizsgáltuk, mit jelenthetne egy ilyen adó a budapesti bérlőknek és bérbeadóknak, szeptember végén pedig a Pénzcentrumnak adott nyilatkozatunkban is kifejtettük álláspontunkat. Röviden: a jelenlegi helyzetben nem látunk reális esélyt arra, hogy belátható időn belül bevezessék, és önmagában nem is tartanánk jó megoldásnak. Ennek több oka van.
Az első, hogy nincs mögötte konkrét kormányzati szándék. Az ötlet augusztusban az Egyensúly Intézet lakáspolitikai javaslatcsomagjában jelent meg, vagyis egy szakpolitikai műhely javaslataként, nem kormányzati előterjesztésként. A kormány nyári adócsomagja nem tartalmazta, és azóta sem született róla hivatalos javaslat, törvénytervezet vagy menetrend.
A második, és talán a legfontosabb ok az azonosítás nehézsége. A 2022-es népszámlálás Budapesten több mint 160 ezer nem lakott lakást mutatott ki, ez a szám azonban nem azonos a ténylegesen üresen álló lakásokéval. Ide tartoznak a felújítás alatt álló, öröklési vagy jogi vitában érintett, időszakosan használt lakások, és nagyon sok olyan is, amelyet valójában bérbe adnak, csak bejelentés nélkül. Becslésünk szerint a ténylegesen üres, nem hasznosított lakások száma Budapesten inkább 60–90 ezer körül lehet, de ennek pontos meghatározása rendkívül nehéz.
Ebből következik a harmadik probléma, a végrehajthatóság. Ma nincs olyan összekapcsolt nyilvántartás – a közműfogyasztási adatok, a lakcímnyilvántartás és az adóhatósági adatok között –, amely alapján megbízhatóan megállapítható lenne, hogy egy lakás valóban üresen áll-e. Egy fiktív bérleti szerződés vagy egy családtag bejelentése elég lehetne az adó elkerülésére. Ha pedig a lebukás esélye alacsony, a jogkövető tulajdonosok fizetnek, a többiek nem, és a kívánt hatás – az üres lakások piacra terelése – elmarad.
A negyedik szempont politikai. Egy ilyen adó nemcsak a spekulációs céllal vásárolt lakásokat érintené, hanem nagyon sok olyan családot is, amely örökölt, vagy például a gyerekeinek szánt lakást tart. Ez széles körben népszerűtlenné tenné az intézkedést, miközben a kormány lakáspolitikai fókusza jelenleg más területeken, az Otthon Start átalakításán és a Wekerle Lakásépítési Programon van.
Végül, és ezt tartjuk a legfontosabbnak: a bérleti piac problémái ennél jóval mélyebbek. Sok tulajdonos nem spekulációból hagyja üresen a lakását, hanem mert nem érzi magát biztonságban bérbeadóként: egy nem fizető bérlővel szemben nehéz és hosszadalmas az érdekérvényesítés, a jogi környezet kevéssé kiszámítható. Ahogy a Pénzcentrumnak is elmondtuk, önmagában az adó bevezetését nem támogatnánk. Egy ilyen adó csak akkor lehetne legitim és hatékony, ha a legális bérbeadásért cserébe a tulajdonos és a bérlő is nagyobb biztonságot kapna. Korábbi elemzésünk szerint egy esetleges bevezetés esetén sem hirtelen áremelkedésre, hanem inkább több év alatt elnyúló, 1–5 százalékos bérleti díj-növekedésre lehetne számítani, elsősorban a jelenleg bejelentés nélkül kiadott lakások körében.
Otthon Start: jön a szigorítás, de a bérleti piacot érdemben nem forgatja fel
A 2025 szeptemberében indult Otthon Start program az elmúlt egy év legmeghatározóbb lakáspiaci tényezője volt. A nyilvános adatok szerint augusztus közepéig mintegy 56 ezer szerződést kötöttek, nagyjából 2000 milliárd forint értékben, a jegybanki adatok alapján pedig a szerződések nagyjából 30 százaléka budapesti ingatlanra vonatkozik. 2026 első nyolc hónapjában a program az új lakáshitelek értékének közel 70 százalékát adta.
A program átalakítása most napirenden van. A Pénzügyminisztérium szeptember 10-én azt közölte, hogy a program szakmai és jogi felülvizsgálata zajlik, szeptember 28-án pedig a minisztérium parlamenti államtitkára a parlamentben arról beszélt, hogy az Otthon Start megmarad, de célzottabb és fenntarthatóbb formában, kizárva a visszaéléseket és a tisztán befektetési célú felhasználást. Konkrét döntés még nincs. A szakmai várakozások szerint a legvalószínűbb lépések a beköltözési kötelezettség előírása, illetve a támogatással vásárolt lakás bérbeadásának korlátozása, a korábbi ingatlantulajdonra vonatkozó kivételek szűkítése, valamint életkori vagy jövedelmi feltételek bevezetése. A piacon arra számítanak, hogy a szigorítás 2027 elejétől léphet életbe, ami év végi hajrát indíthat el.
Mit jelent ez a budapesti albérletpiac számára? Úgy véljük, érdemben keveset. Ennek első oka az elmúlt egy év tapasztalata. Az Otthon Start indulásakor sokan arra számítottak, hogy a kedvezményes hitellel lakást vásárló fiatalok tömegesen lépnek ki a bérleti piacról, ami a kereslet visszaesésén keresztül mérsékli az árakat – vagy éppen fordítva, hogy a befektetési célú vásárlások nyomán megugrik a kiadó lakások kínálata. Egyik sem történt meg látványosan. A budapesti kínálat 2026 első kilenc hónapjában nagyjából a tavalyi szinten mozgott, a szezonális minta szinte változatlan maradt, a bérleti díjak pedig egyenletes, évi 5 százalék körüli ütemben drágulnak. Ha maga a program sem forgatta fel a bérleti piacot, a szigorítástól sem várható ilyen hatás.
A második ok a nagyságrend. Budapesten egy év alatt nagyjából 17 ezer Otthon Start-szerződést köthettek, és ezeknek csak egy része érinti közvetlenül a bérleti piacot. A vásárlók jelentős része korábban sem albérletben, hanem például a szüleinél lakott, a befektetési céllal vásárolt és kiadott lakások arányáról pedig nincs megbízható nyilvános adat. A budapesti bérleti piac méretéhez képest ez a csatorna mindkét irányban szűk.
A harmadik ok, hogy a hatások részben kioltják egymást. A program egyrészt kivonta a keresletből azokat a bérlőket, akik saját lakásba költöztek, másrészt – mivel ma nincs beköltözési kötelezettség – a vásárolt lakások egy része kiadásra került, ami a kínálatot növelte. Egy szigorítás, például a bérbeadás tiltása, ezt a kínálati csatornát szűkítené, de várhatóan csak az új szerződésekre vonatkozna, így a meglévő bérleti állományra nem lenne közvetlen hatása, a jövőbeli kínálatra pedig csak lassan, fokozatosan hatna.
A negyedik szempont, hogy a szigorítás éppen azokat a csoportokat szűrné ki, akiknek a bérleti piaci súlya kisebb: a befektetési céllal vásárlókat, a magasabb jövedelműeket és azokat, akik már rendelkeznek ingatlanrésszel. A programból kiesők egy része piaci hitellel vagy önerőből vásárol, egy része pedig tovább marad albérletben. Ez kis mértékben növelheti a bérleti keresletet, de a budapesti piac egészéhez képest marginális hatás.
Rövid távon egyetlen érzékelhető hatással számolunk: ha a szigorítás valóban 2027 elejétől lép életbe, az év végi hajrá a szokásosnál valamivel több bérlőt vonhat ki az albérletpiacról a téli hónapokban, ami az egyébként is szűkebb téli időszakban kissé mérsékelheti a keresletet. Ennek mértéke azonban várhatóan nem lesz akkora, hogy a havi adatokban egyértelműen elkülöníthető legyen a szezonális hatásoktól. A budapesti albérletpiac alakulását továbbra is elsősorban a bérek és a kereslet változása, a lakásállomány bővülése, valamint a bérbeadás jogi és adózási kerete határozza meg – ezekhez képest az Otthon Start finomhangolása másodlagos tényező.
Összefoglalás
Szeptemberben a budapesti albérletpiacon az átlagos bérleti díj 4,33, a medián 3,75 százalékkal emelkedett havi alapon, éves összevetésben pedig közel 8 százalékos a drágulás. A mozgóátlagok alapján ugyanakkor a mögöttes trend továbbra is évi 5 százalék körüli, így a szeptemberi ugrás tartósságáról az őszi hónapok adatai döntenek. A kínálat a tavalyival szinte azonos mértékben, közel 11 százalékkal szűkült, ami megerősíti, hogy a piac mennyiségi oldala kiszámítható szezonális ciklust követ, és októberben további szűkülés várható.
A terézvárosi Airbnb-tiltás kilenc hónap után is azt mutatja, hogy a több kínálat nem jelentett olcsóbb albérletet: a VI. kerületi átlagár a kontrollkerületekénél és a budapesti átlagnál is gyorsabban emelkedett, elsősorban a felső szegmens bővülése miatt. Az üresen álló lakások adójára a hiányzó kormányzati szándék, valamint az azonosítási, végrehajtási és politikai akadályok miatt továbbra sem látunk reális esélyt, az Otthon Start várható szigorítása pedig a lakásvásárlási piacot ugyan érintheti, a budapesti bérleti piacra azonban érdemi hatást nem várunk tőle.
A jelentést készítette: Dr. Barta Ákos, az Alberlet.hu Ingatlan Kft. ügyvezetője, ingatlanpiaci elemző.