Októberben a budapesti albérletpiacon megtorpant a szeptemberi lendület: a medián bérleti díj nem változott, az átlag pedig mindössze 1,2 százalékkal emelkedett. A tipikus albérlet így továbbra is olcsóbb, mint a nyári csúcson, éves összevetésben ugyanakkor 6,5-7,5 százalékos drágulást mutatnak az adatok. A kínálat a szeptemberi jelentésünkben előre jelzett nagyságrendben, 11 százalékkal szűkült, ami arra is magyarázatot ad, hogy a főszezon utáni keresletenyhülés ellenére miért nem indultak érdemi csökkenésnek az árak.
A piaci árak és a kínálat alakulása mellett ebben a jelentésben is külön foglalkozunk a terézvárosi Airbnb-tiltás hatásával, összefoglaljuk, miért tartanánk kontraproduktívnak a lakbérstopot vagy a lakbérkontrollt, és megnézzük, mit jelenthet a budapesti bérleti piac számára az Otthon Start helyébe lépő Wekerle Plusz program.
Árak: a medián stagnál, a tipikus albérlet olcsóbb, mint nyáron
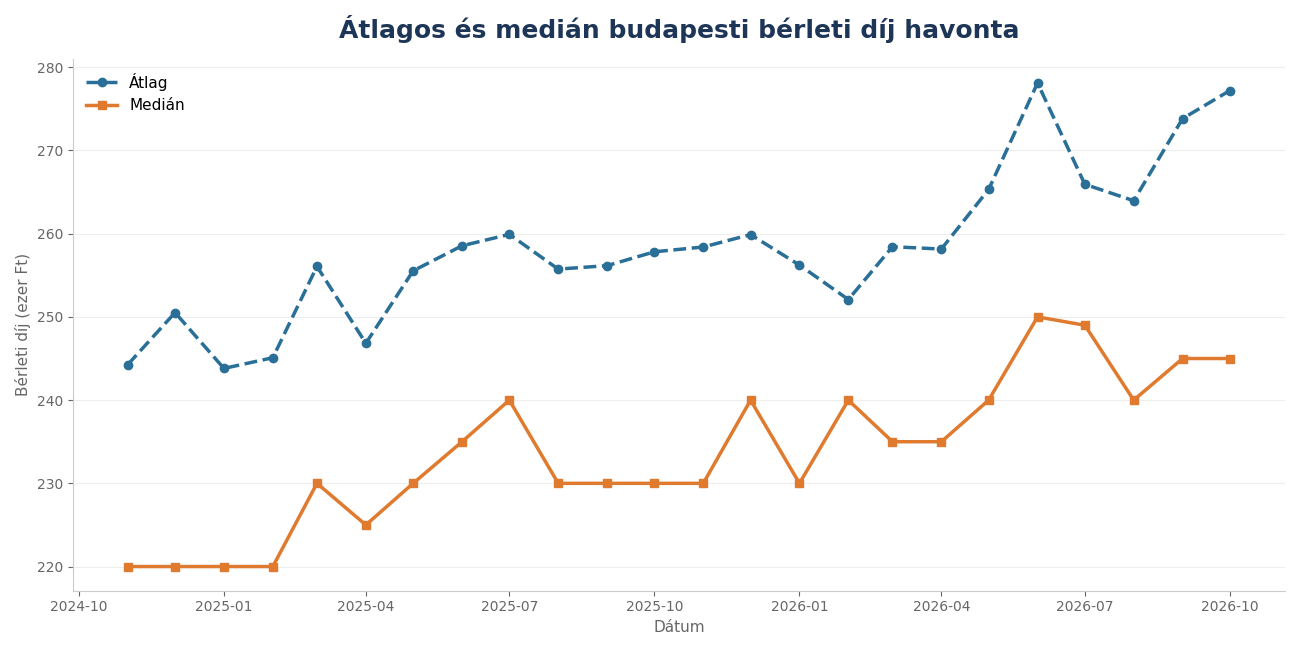
Októberben a budapesti albérletek átlagos bérleti díja 277 205 forint volt, ami 1,23 százalékos emelkedés a szeptemberi 273 831 forinthoz képest. A medián ezzel szemben nem mozdult: második hónapja 245 000 forinton áll. A két mutató eltérő mozgása már önmagában jelzi, hogy az átlag emelkedése mögött nem a piac egészének drágulása, hanem a kínálat összetételének változása állhat, erre alább részletesen visszatérünk.
Az adatbázis folyamatos tisztítása és utólagos frissítése miatt a korábbi hónapok értékei kis mértékben eltérhetnek az előző jelentésben közöltektől. Az összehasonlításokat minden esetben a legfrissebb, teljes adatsor alapján végezzük.
A nyári hónapokhoz képest a tipikus albérlet olcsóbb lett. A medián júniusban érte el eddigi csúcsát, 250 000 forintot, júliusban 249 000 forint volt, majd egy átmeneti augusztusi visszaesés után szeptemberben 245 000 forinton állt be. A mostani szint így mintegy 2 százalékkal marad el a júniusi és 1,6 százalékkal a júliusi értéktől. Az átlagár is a júniusi csúcs (278 108 forint) alatt maradt, igaz, csak 0,3 százalékkal. Aki ma egy középkategóriás lakást keres, nagyjából 4-5 ezer forinttal alacsonyabb havidíjra számíthat, mint nyár elején.
Éves összevetésben ugyanakkor továbbra is számottevő a drágulás: 2025 októberéhez képest az átlagos bérleti díj 7,52, a medián 6,52 százalékkal magasabb. A 2024 novemberi szinthez viszonyítva az átlag 13,48, a medián 11,36 százalékkal emelkedett, vagyis alig két év alatt bő tizedével drágult a budapesti albérlet.
Miért olcsóbb most a tipikus albérlet, mint nyáron? A legfontosabb ok a kereslet szezonális enyhülése. A nyár és a szeptember a bérleti piac főszezonja: ilyenkor járnak le a szerződések, ilyenkor költöznek a diákok, a pályakezdők és a munkahelyváltók. Októberre a keresők többsége már megtalálta a lakását, az érdeklődők száma csökken, a bérbeadók alkupozíciója pedig gyengül. Azok a tulajdonosok, akiknek a lakása a főszezonban nem talált gazdára, gyakran engednek az árból. Szeptemberi jelentésünkben is jeleztük, hogy a túlárazott hirdetések a szeptemberi csúcs után könnyen a piacon ragadhatnak; a medián stagnálása arra utal, hogy a piac középmezőnyében most nincs tere további áremelésnek.
Mindez a piac megszokott őszi ritmusához illeszkedik. Tavaly is hasonló volt a kép: 2025-ben szeptemberről októberre az átlagár 0,65 százalékkal nőtt, a medián pedig nem változott. Az idei szeptemberi ugrás után tehát nem újabb drágulási hullám, hanem a szokásos őszi stagnálás érkezett.
Ha a tipikus ár stagnál, miért emelkedett mégis az átlag? Vélhetően azért, mert a hirdetési állományban megnőtt a magasabb árkategóriájú lakások aránya. Az átlag és a medián közötti rés októberben 13,1 százalékra nyílt, ami 2024 decembere óta a legnagyobb érték, és jóval meghaladja az idei, jellemzően 10 százalék körüli szintet. Ez a minta nem új: tavaly ősszel, 2025 októberében és novemberében is 12 százalék fölé nőtt a különbség. A mechanizmus egyszerű: a szűkülő kínálatban a jó ár-érték arányú, középkategóriás lakások gyorsan elkelnek, a drágább, prémium lakások viszont lassabban találnak bérlőt, ezért hosszabban maradnak a hirdetések között, és arányuk fokozatosan nő. Az átlagot így a felső szegmens súlyának növekedése húzza felfelé, miközben a piac nagy részén nem drágult a bérlés.
Ha a havi kilengéseket háromhavi mozgóátlaggal simítjuk, az átlagos bérleti díj éves növekedése októberben 5,9, a mediáné 5,8 százalék. 2026 első tíz hónapjában az átlagár 4,5, a medián 5,2 százalékkal haladta meg a tavalyi azonos időszak szintjét. A mögöttes trend tehát továbbra is egy stabil, évi 5 százalék körüli drágulás, amelyen belül az októberi átlagár inkább az összetételhatásból fakadó felső kilengésnek tekinthető, mint gyorsulásnak.
Ez az ütem továbbra is jóval meghaladja az általános áremelkedést: a KSH adatai szerint szeptemberben az éves infláció 1,6 százalék volt, vagyis a bérleti díjak reálértékben is emelkednek. A bérbeadók oldalán ugyanakkor a költségek is nőnek: a szolgáltatások ára 4,9, a lakásjavítás és -karbantartás költsége 7,3 százalékkal emelkedett egy év alatt, ami részben magyarázza, miért nem enged az árszínvonal.
Kínálat: folyamatosan szűkül, és ez konzerválja az árakat
A kínálat októberben havi szinten 11,2 százalékkal szűkült, ami gyakorlatilag megegyezik a tavaly októberi, 11,3 százalékos visszaeséssel, és összhangban van a szeptemberben előre jelzett, 10 százalék körüli csökkenéssel. Az augusztusi nyári csúcs óta így két hónap alatt több mint ötödével kevesebb hirdetés érhető el; tavaly ugyanebben az időszakban hasonló, 21 százalék körüli volt a szűkülés.
A szezonális mintán túl azonban egy lassú, de következetes szűkülés is kirajzolódik. Októberben a hirdetések száma 2 százalékkal maradt el a tavaly októberitől, és ez már a harmadik egymást követő hónap, amikor a kínálat a tavalyi szint alatt van (augusztusban 1,3, szeptemberben 2,1 százalékkal). A háromhavi mozgóátlag alapján az éves változás augusztusban még 1,3 százalékos többletet mutatott, szeptemberben 0,5, októberben pedig már 1,8 százalékos elmaradást. 2026 első tíz hónapjában a kínálat átlagosan 2,1 százalékkal maradt el a 2025-östől, és most a 2024 októberi szintnél is valamivel alacsonyabb.
Ez magyarázza az árak októberi alakulását is. A főszezon utáni keresletenyhülés önmagában indokolná az árak mérséklődését, a tavalyinál is szűkebb kínálat azonban ezt ellensúlyozza: a bérlőknek kevesebb lakás közül kell választaniuk, a bérbeadók pedig kevésbé kényszerülnek árengedményre. A kínálat szűkülése így nem felhajtja, hanem konzerválja az árakat. A medián ezért nem csökken, csak stagnál.
Mire számíthatnak bérlők és bérbeadók novembertől?
Ha a piac idén is a korábbi évek lefutását követi, novemberben csak kisebb, nagyjából 3 százalékos kínálatszűkülés várható (2024-ben 2,6, 2025-ben 2,5 százalékos volt a havi visszaesés). Decemberben az elmúlt két évben ismét érdemben, 6-10 százalékkal csökkent a kínálat, a következő számottevő bővülés pedig jellemzően januárban érkezik: 2025 januárjában 16,5, idén januárban 13 százalékkal nőtt a hirdetések száma. Szeptemberben jeleztük, hogy az eladási piacon torlódó kínálat egy részét a tulajdonosok a kiadás felé terelhetik. Az októberi adatokban ennek egyelőre nincs nyoma, a kínálat a szokásos szezonális ütemben szűkült.
Az árak tekintetében tavaly a késő ősz stagnálást hozott: októberről novemberre az átlagár mindössze 0,2 százalékkal mozdult el, a medián nem változott. Idén is hasonlóra számítunk: a szűkülő kínálat miatt érdemi árcsökkenés nem valószínű, a kereslet enyhülése miatt azonban további drágulásra sincs nagy tér. Az átlagár a felső szegmens súlyától függően havonta akár néhány százalékot is ingadozhat, a medián viszont várhatóan a nyár óta megszokott, 240-250 ezer forintos sávban marad.
A bérlőknek azt javasoljuk, hogy használják ki az őszi időszakot: a kereslet enyhülése miatt a középkategóriában most nagyobb a tér az alkura, mint nyáron vagy szeptemberben, a választék viszont a következő hónapokban tovább szűkül, így a januári bővülésre csak annak éri meg várni, akinek nem sürgős a költözés. A bérbeadóknak pedig érdemes szem előtt tartani, hogy a reálisan beárazott lakások ősszel is gyorsan kelnek el, a túlárazott hirdetések viszont a csökkenő érdeklődés mellett hetekig a piacon ragadhatnak. Egyetlen hónap kieső bérleti díj nagyjából egy évnyi, havi 20 ezer forintos árengedménynek felel meg.
Airbnb-tiltás Terézvárosban: a tipikus ár alig nő, az átlagot a prémium lakások húzzák
Terézvárosban 2026. január 1-je óta tilos a rövid távú lakáskiadás. Korábbi elemzésünkben részletesen megvizsgáltuk, hogyan formálta át a tiltás a kerület hosszú távú bérleti piacát, szeptemberi jelentésünkben pedig kilenc hónap adatai alapján frissítettük az eredményeket. Most a teljes októberi adat birtokában folytatjuk a vizsgálatot, és a VI. kerület árait és kínálatát a budapesti trenddel vetjük össze.
A kerületi minta jóval kisebb a budapestinél, ezért a havi adatok rendkívül zajosak. Ezt jól mutatja az elmúlt két hónap: szeptemberben a VI. kerületi átlagár havi alapon 8,4 százalékkal ugrott meg, októberben pedig 7,5 százalékkal esett vissza, miközben a medián mindkét hónapban csak 1-2 százalékot mozdult. Az ilyen kilengések nem a piac valódi változását tükrözik, hanem azt, hogy egy kis mintában néhány drága vagy olcsó lakás is érdemben elmozdítja az átlagot. Ezért (a korábbiakhoz hasonlóan) háromhavi mozgóátlagokkal dolgozunk: az októberi érték az augusztus-októberi időszak átlaga, amelyet a 2025 augusztus-októberi időszakkal vetünk össze. Pontos forintösszegek helyett csak a százalékos változásokat és az arányokat mutatjuk be.
A simított adatok alapján a VI. kerületi átlagos bérleti díj októberben 5,7 százalékkal haladta meg az egy évvel korábbi szintet, ami gyakorlatilag megegyezik a budapesti 5,9 százalékkal. Ez első ránézésre fordulatnak tűnhet, hiszen szeptemberben a kerületi ütem még több mint 8 százalék, nagyjából a budapesti kétszerese volt. A lassulás jelentős része azonban bázishatás: tavaly októberben a kerületi átlagár egyetlen hónap alatt 8,4 százalékkal ugrott meg, így a mostani összevetés egy kiugróan magas bázishoz történik.
Ezért beszédesebb a tiltás óta eltelt teljes időszak: 2026 első tíz hónapjában a VI. kerületi átlagos bérleti díj 6,2 százalékkal volt magasabb, mint 2025 azonos időszakában, ami a budapesti 4,5 százalékos drágulás mintegy 1,4-szerese. A kerület budapesti átlaghoz viszonyított felára az idei első tíz hónapban átlagosan közel 9 százalék volt, szemben a tavalyi azonos időszak bő 7 százalékával.
A medián azonban egészen más képet mutat. A VI. kerületi medián a mozgóátlag alapján októberben mindössze 1,5 százalékkal volt magasabb, mint egy évvel korábban, miközben Budapesten 5,8 százalékkal. Az első tíz hónap egészében is lassabban nőtt (3,5 százalék), mint a fővárosi medián (5,2 százalék). A kerületben tehát a tipikus albérlet nem drágult gyorsabban, mint Budapesten, sőt inkább lassabban.
Az átlag és a medián közötti rés ennek megfelelően tovább nyílt: a VI. kerületben a mozgóátlag alapján az átlagár októberben 14,5 százalékkal haladta meg a mediánt, egy évvel korábban még csak 10 százalékkal. Budapest egészén ez az arány gyakorlatilag nem változott, mindkét időszakban 11,6 százalék körül alakult. Ez megerősíti korábbi következtetésünket: a terézvárosi drágulást a piac felső szegmense hajtja. A korábban rövid távon kiadott, jellemzően felújított, bútorozott és jó elhelyezkedésű lakások a hosszú távú piacon a drágább kategóriát bővítették, ami az átlagot felfelé tolja, miközben a kerület tipikus albérletének ára a budapesti ütemnél lassabban nő.
Összességében tíz hónap után sem mondható el, hogy a tiltás olcsóbbá tette volna a VI. kerületet. Sokkal inkább a kerületi kínálat összetételét változtatta meg: több lett a prémium lakás, a kerület átlagos árszintje a budapestinél is magasabbra került, a középmezőnyben pedig nem látunk érdemi árcsökkenést.
A VI. kerületi kínálat: elfogyott a tiltás hozta többlet
A kínálati oldalon októberben fontos fordulópontot látunk. A VI. kerületben a hirdetések száma havi alapon 18,8 százalékkal csökkent, jóval meredekebben, mint Budapesten (11,2 százalék), és a 2025 őszén indult felfutás óta először fordult elő, hogy a kerületben kevesebb kiadó lakás volt, mint egy évvel korábban: az elmaradás 5,6 százalék, szemben a budapesti 2 százalékkal. Az augusztusi szinthez képest a kerületi kínálat két hónap alatt több mint negyedével szűkült, Budapesten valamivel több mint ötödével.
A háromhavi mozgóátlag még világosabban mutatja a folyamatot. A kerületi kínálat éves többlete idén januárban tetőzött, akkor mintegy harmadával több hirdetés volt, mint egy évvel korábban. Ez a többlet a tavasz és a nyár folyamán fokozatosan olvadt: júniusban még 19, júliusban 15, augusztusban 10, szeptemberben 4 százalék volt, októberben pedig már 0,9 százalékos elmaradásba fordult. Budapest egészén ugyanekkor a mozgóátlag 1,8 százalékkal maradt el a tavalyitól, vagyis a VI. kerület kínálati trendje mostanra lényegében beállt a fővárosi mintába.
A VI. kerület részesedése a budapesti kínálatból az idei első félévi 8 százalék körüli szintről októberre 6,2 százalékra esett vissza, ami már a tavaly októberi 6,4 százalékos arány alatt van. Két év távlatában ugyanakkor még kimutatható a szerkezeti elmozdulás: a kerületben októberben 8 százalékkal több hirdetés volt, mint 2024 októberében, miközben Budapesten valamivel kevesebb. Szeptemberben ez a kétéves többlet még 23 százalék körül volt, vagyis egyetlen hónap alatt is jelentősen zsugorodott.
A tiltás óta eltelt tíz hónapot egészében nézve a kerületi kínálat 14 százalékkal haladta meg a tavalyi szintet, Budapest egészén viszont 2 százalékkal elmaradt attól. A többlet azonban szinte teljes egészében az év első felére koncentrálódott: az első félévben 23 százalékos volt, július és október között már csak 2 százalékos.
Mit jelent mindez a budapesti trenddel összevetve? A VI. kerület ma mind az árak, mind a kínálat dinamikájában visszatérőben van a fővárosi mintához: a kínálat a budapestihez hasonlóan kissé a tavalyi szint alatt van, az átlagár simított éves növekedése pedig megegyezik a budapestivel. A tiltás öröksége tehát nem az olcsóbb albérlet, hanem egy magasabb árszint és egy drágább, prémiumabb kínálati összetétel. A tiltás hozta többletkínálat egyszeri hullám volt, amelyet a piac néhány hónap alatt felszívott anélkül, hogy az árakat érdemben mérsékelte volna. Most pedig, hogy a többlet elfogyott, ez a kínálati tartalék sincs már meg.
Érdemes lesz figyelni a januári adatokat. A tiltás hatálybalépése körül kiadott lakások jelentős része jellemzően egyéves szerződéssel került bérbe, így 2027 elején ezek egy része ismét a piacra kerülhet. Ha januárban a VI. kerületben a budapestinél markánsabb bővülést látunk, az arra utal, hogy a kerület szezonális mintája tartósan átrendeződött. Fontos ugyanakkor hangsúlyozni, hogy továbbra is együttmozgást látunk, nem bizonyított ok-okozati összefüggést: a kis kerületi minták és a sok egyéb hatás miatt a tiltás pontos hatását nem lehet elkülöníteni.
Lakbérstop és lakbérkontroll: épp azokon nem segítene, akiken kellene
Az elmúlt hetekben a hazai és az európai közbeszédben is ismét előkerült a lakbérek hatósági korlátozásának gondolata. Egy korábbi, részletes elemzésünkben történelmi példák, nemzetközi kutatások és a magyar piac sajátosságai alapján megvizsgáltuk, mit eredményezne egy lakbérstop vagy lakbérkontroll, október végén pedig a Pénzcentrumnak adott nyilatkozatunkban is kifejtettük álláspontunkat. Röviden: az intézkedés rövid távon a már bérlakásban élőknek adhat átmeneti könnyebbséget, hosszabb távon viszont kevesebb kiadó lakást, rosszabb állapotú lakásállományt, több feketén kötött szerződést és élesebb versenyt eredményezne. Az árát pedig éppen azok fizetnék meg, akiken segíteni kellene.
A probléma gyökere, hogy a lakbérstop nem növeli a lakások számát, csak az árukat korlátozza. Ha a bérleti díj a piaci szint alá kerül, többen akarnak bérelni, miközben kevesebb tulajdonos akar kiadni: a bérbeadók eladhatják a lakást, saját célra használhatják, vagy egyszerűen üresen hagyhatják. Aki mégis bérbe adja, kevesebbet költ karbantartásra, mert a befektetés nem térül meg. A nemzetközi tapasztalatok ezt egybehangzóan igazolják: Berlinben a lakbérplafon idején a kiadó lakások kínálata akár 60 százalékkal esett, és a szabályozás eltörlése után sem tért vissza a korábbi szintre; Stockholmban egy szabályozott bérlakásra átlagosan kilenc évet kell várni; San Franciscóban a szabályozás alá vont bérbeadók 15 százalékkal csökkentették a kínálatot, ami a város egészében 5,1 százalékos lakbér-emelkedéshez vezetett.
A magyar piacon a hatás várhatóan még erősebb lenne. A lakott lakások 97 százaléka magánszemélyek tulajdonában van, a bérleti kínálat tehát sok ezer kisbérbeadón múlik, akik bármikor dönthetnek az eladás mellett. A bérlakások becslések szerint legalább fele ráadásul bejelentés nélkül, feketén adódik ki, és nincs olyan összekapcsolt nyilvántartás, amely alapján egy hatósági plafon betartatható lenne: a szabályt a jogkövető bérbeadók tartanák be, a többiek nem. A hazai árstopok, például az üzemanyag- és az élelmiszerárstop tapasztalatai is azt mutatják, hogy a hatósági árszabályozás hiányhoz és máshol jelentkező dráguláshoz vezet.
A legnagyobb vesztesek azok lennének, akiknek a legnagyobb szükségük van a segítségre. Ha a díj rögzített, egy lakásra sokkal több jelentkező jut, és a bérbeadó a legkisebb kockázatot jelentő bérlőt választja: a stabil jövedelműt, gyermek és háziállat nélkül. A pályakezdők, a bizonytalanabb jövedelműek, a nagycsaládosok és a háziállattal költözők kiszorulnának, vagy a feketepiacra kényszerülnének, ahol semmilyen védelmet nem kapnak. Mivel magasabb ajánlattal sem versenyezhetnének, a bérbeadói előítéletek is akadálytalanul érvényesülnének. A lakbérstop így a meglévő bérlőket védené, miközben a lakhatási válság elsősorban az újonnan érkezőket sújtja.
A megfizethető lakhatás kulcsa ezért nem az árak hatósági korlátozása, hanem a kínálat bővítése: gyorsabb engedélyezés, a barnamezős területek hasznosítása és az építési költségek csökkentése; a bérbeadói jogbiztonság erősítése és a bérbeadás kifehérítése; valamint célzott, jövedelemhez kötött, költségvetésből finanszírozott lakhatási támogatás azoknak, akiknek valóban szükségük van rá. Ha a cél a bérlők védelme a hirtelen emelésekkel szemben, egy előre rögzített, átlátható indexálás is jobb eszköz, mint a hatósági plafon.
Wekerle Plusz: szigorúbb hitel, még kisebb hatás a bérleti piacra
Október 19-én a kormány bejelentette, hogy az Otthon Start helyébe a Wekerle Plusz program lép. A program több elemből áll: a lakástakarék-megtakarítások állami támogatása 2027 januárjától térne vissza, a családi házak, illetve a társasházak és panelházak felújítását segítő konstrukciók 2027 februárjától, illetve márciusától indulhatnak, a bérlakás- és kollégiumépítési program pedig 2027-ben. Egyelőre azonban csak a Wekerle+ Vásárlási és Építési Hitel érhető el, amelyet október 28-tól lehet igényelni.
A hitel feltételei több ponton szigorúbbak az Otthon Startnál, ahol minden lakásra egységesen 3 százalékos volt a kamat, korhatár és beköltözési kötelezettség nélkül. A legfeljebb 50 millió forintos, legfeljebb 25 éves futamidejű kölcsön fix 3 százalékos kamata most csak új lakásra és építésre vonatkozik, használt lakás vásárlásánál 5 százalék a kamat. Korhatár is van: csak 18 és 45 év közöttiek igényelhetik. A bérleti piac szempontjából a legfontosabb változás, hogy a vásárlónak öt évig életvitelszerűen az ingatlanban kell laknia, és a lakás ezalatt nem adható bérbe. Az árkorlátok (lakásnál 100 millió forint, négyzetméterenként 1,5 millió forint) nem változtak. Mivel Budapesten a vásárlások döntő része használt lakásra irányul, a magasabb kamat a fővárosban érdemben csökkenti a konstrukció vonzerejét.
Mit jelent ez a budapesti albérletpiac számára? Úgy véljük, még kevesebbet, mint az Otthon Start. Szeptemberi jelentésünkben bemutattuk, hogy az Otthon Start egy év alatt sem forgatta fel a bérleti piacot: sem a fiatal bérlők tömeges kivonulása, sem a befektetési célú vásárlásokból fakadó kínálatbővülés nem történt meg látványosan, a kínálat nagyjából a tavalyi szinten mozgott, a szezonális minta változatlan maradt, a bérleti díjak pedig egyenletes, évi 5 százalék körüli ütemben drágultak. Ha a kedvezőbb feltételű program sem okozott érdemi változást, a szigorúbb utódtól még kisebb hatás várható.
A bérleti piachoz kapcsolódó csatornák ráadásul tovább szűkülnek. A bérbeadási tilalom lezárja azt az utat, amelyen az Otthon Starttal vásárolt lakások egy része a bérleti kínálatba került. Ez azonban eddig is szűk csatorna volt, és a tilalom csak az új hitelekre vonatkozik, így a meglévő bérleti állományt nem érinti. A szigorúbb feltételek, a korhatár és a használt lakásokra vonatkozó magasabb kamat pedig valamivel kevesebb bérlőt segítenek saját lakáshoz, ami elvben kis mértékben növelheti a bérleti keresletet. Mindkét hatás marginális a budapesti piac méretéhez képest.
A gyors kivezetés miatt egy év végi vásárlási hullámra sem számítunk. Szeptemberben még azzal kalkuláltunk, hogy ha a szigorítás 2027 elejétől lép életbe, az év végi hajrá a szokásosnál több bérlőt vonhat ki az albérletpiacról a téli hónapokban. Ehelyett az Otthon Start néhány hét alatt megszűnt: a legutóbbi pontosítás szerint csak az október végéig megkötött adásvételi szerződésekre lehet november közepéig hitelt igényelni. Ennyi idő alatt tömeges, határidő előtti vásárlási roham nem tud kibontakozni, így emiatt sem az ingatlanpiacon, sem (és főleg nem) a bérleti piacon nem számítunk érdemi változásra.
A Wekerle Plusz programból a bérleti piacot elsősorban a bérlakás- és kollégiumépítési elem érinthetné, ez azonban egyelőre csak bejelentés: a tervek szerint 2027-ben indul, és az új bérlakások még kedvező esetben is csak évek múlva jelenhetnek meg a piacon. A budapesti albérletpiac alakulását a következő időszakban is elsősorban a bérek és a kereslet változása, a lakásállomány bővülése, valamint a bérbeadás jogi és adózási kerete határozza meg.
Összefoglalás
Októberben a budapesti albérletpiacon az átlagos bérleti díj 1,23 százalékkal emelkedett, a medián nem változott, és mintegy 2 százalékkal elmarad a júniusi csúcstól: a tipikus albérlet tehát olcsóbb, mint nyáron. Az átlag emelkedése mögött vélhetően a drágább lakások arányának növekedése áll, erre utal az átlag és a medián közötti, 2024 vége óta nem látott mértékű rés. A mozgóátlagok alapján a mögöttes trend továbbra is évi 5 százalék körüli drágulás. A kínálat a tavalyival azonos mértékben, 11 százalékkal szűkült, és immár harmadik hónapja a tavalyi szint alatt marad: a főszezon utáni keresletenyhülés indokolná az árak mérséklődését, a szűkebb kínálat azonban konzerválja azokat.
Terézvárosban a tiltás hozta többletkínálat októberre elfogyott, a kerületi hirdetések száma a 2025 őszén indult felfutás óta először esett a tavalyi szint alá. Az átlagár simított éves növekedése a budapestivel megegyező, a medián lassabban nő a fővárosinál, a drágulást pedig továbbra is a felső szegmens hajtja: a tiltás nem tette olcsóbbá a kerületet, inkább a kínálat összetételét változtatta meg. A lakbérstopot és a lakbérkontrollt kontraproduktívnak tartjuk, mert épp a pályakezdőket és a kiszolgáltatottabb bérlőket sújtaná, az Otthon Startnál szigorúbb Wekerle Plusz hiteltől és az Otthon Start villámgyors kivezetésétől pedig nem várunk érdemi hatást a budapesti bérleti piacra.
A jelentést készítette: Dr. Barta Ákos, az Alberlet.hu Ingatlan Kft. ügyvezetője, ingatlanpiaci elemző.